免責:以下は確認済み事実(公文書・法律条文・政府統計・会計検査院報告などの一次資料で裏付けあり)と、筆者の分析(構造の命名・言葉の整理)を明確に分けて記載しています。「単一の陰謀」の証明ではなく、独立した複数の主体が類似の設計を繰り返し用いた結果、構造が相似形になっているという整理です。素材は公開されており、出典を載せています。
作成:2026年9月時点の資料に基づく
はじめに
給料明細を見てほしい。厚生年金、健康保険、介護保険、雇用保険。そして2026年4月から、そこに「子ども・子育て支援金」という新しい行が加わった。買い物をすれば10%の消費税。老後のために貯金をすれば利息に税がかかり、それでも追いつかないと言われてNISAに誘導される。
あなたは払い続けている。では、誰が払っていないのか。
本稿は一つの問いだけを追う。「誰が得をし、誰が払うか」——この配分を、政府・財界・法令の一次資料だけで検証した記録である。使ったのは財務省の説明資料、経団連の提言書、児童手当法の条文、こども家庭庁の特別会計予算、そして国立社会保障・人口問題研究所のワーキングペーパーである。どこかの誰かの「主張」ではなく、制度を作った側が自分で書いた文書から、構造を抜き出す。
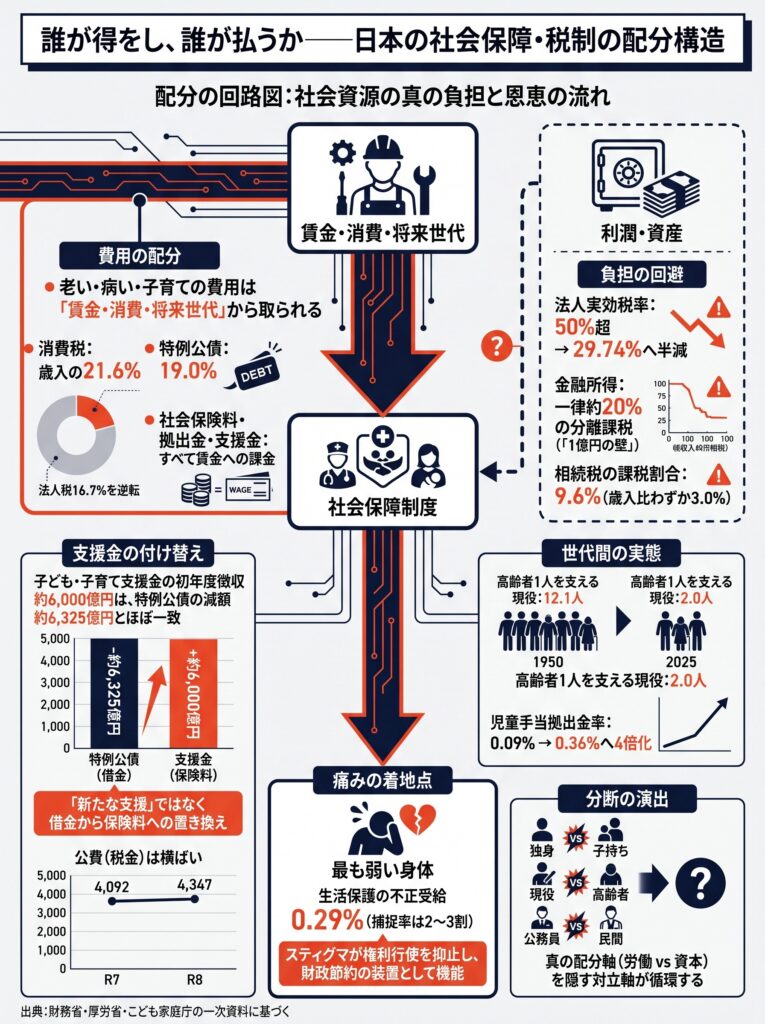
先に結論を言う。この半世紀、日本の税制と社会保障は、資本(利潤・資産)への負担を選択的に回避し、労働(賃金)・消費・将来世代への負担で賄う設計に作り替えられてきた。そして「独身 vs 子持ち」「現役 vs 高齢者」「公務員 vs 民間」という対立の物語は、真の配分軸——労働 vs 資本——から目を逸らさせるために機能している。
第1部 税——「消費税国家」への作り替え
法人税は半減した。消費税がその席に座った
| 時期 | 法人実効税率 |
|---|---|
| 1980年代 | 50%超(基本税率40%は1984–89年) |
| 2011年度改正 | 30.0%→25.5% |
| 2015・16年度改正 | 25.5%→23.2% |
| 2018年度 | 29.74%(「20%台」達成) |
出典:財務省「法人課税に関する基本的な資料」https://www.mof.go.jp/tax_policy/summary/corporation/c01.htm、財務省「近年の法人税改革の振り返り」令和6年11月
減税の大義名分は「投資と賃上げの好循環」だった。それが起きなかったことは、推進した側の文書が認めている。「企業の内部留保は350兆円を超え、手元資金も増えている一方で、大企業の設備投資は伸び悩んでいる」(平成28年度与党税制改正大綱)。
その一方で、令和7年度の国の歳入はこうなっている。
| 項目 | 金額 | 歳入比 |
|---|---|---|
| 消費税 | 249,080億円 | 21.6% |
| 特例公債(赤字国債) | 218,561億円 | 19.0% |
| 法人税 | 192,450億円 | 16.7% |
| 相続税 | 34,610億円 | 3.0% |
出典:財務省資料。消費税は法人税を逆転し、歳入の2割は借金である。「法人税国家」は「消費税+借金国家」に作り替えられた。
消費税は誰に乗るか
| 世帯 | 消費税の実効負担率 |
|---|---|
| 年収300万円未満 | 5.7% |
| 年収1,000万円超 | 2.1% |
出典:消費税の逆進性に関する試算https://isvd.or.jp/columns/consumption-tax-regressivity-myth、会計検査院研究報告https://www.jbaudit.go.jp/koryu/study/mag/pdf/j41d03.pdf
逆進性は批判用語ではない。高校「公共」の教材が穴埋め問題として教える、制度の定義的属性である。所得の全てを消費に回す身体——貯蓄を持たない身体——に最も重く乗る税である。
財界の要求は、そのまま実現してきた
- 1997年頃:「生産年齢人口は95年をピークに下降局面」「老人保健における定率自己負担の導入」「国民の自助努力を支援」「法人税負担の実質的軽減」(経団連・税制改正に関する提言)
- 2023年9月:「法人税減税で投資を促進」「少子化対策の財源として消費税の引き上げが有力な選択肢」(経団連2024年度税制改正提言、日経新聞2023年9月11日報道)
- 2024年9月:「基礎年金拠出期間の40年から45年への延長」「特別法人税の廃止」(経団連「次期年金制度改正に向けた基本的見解」)
自分たちへの減税を要求し、穴埋めは最も逆進的な税で、個人には自助と長く働くことを要求する。30年間、文法は一語も変わっていない。
第2部 子育ての財源——「国がくれる金」ではない
児童手当は誰が払っているか
現行・児童手当法第18条の負担構造:
| 対象者・児童年齢 | 国 | 都道府県 | 市町村 |
|---|---|---|---|
| 被用者(公務員除く)/3歳未満 | 全額 | — | — |
| 非被用者/3歳未満 | 15分の13 | 15分の1 | 15分の1 |
| 被用者・非被用者/3歳以上 | 9分の7 | 9分の1 | 9分の1 |
| 公務員 | 所属庁が全額(後述) |
出典:児童手当法(e-Gov)https://laws.e-gov.go.jp/law/346AC0000000073
条文上は「国からの交付金」だが、その原資の中核は子ども・子育て拠出金——事業主が標準報酬の0.36%を全額負担する労働コスト——である。創設時(1972年)は「被用者:事業主7/10」と明記されていた(国立社会保障・人口問題研究所「14 児童手当」https://www.ipss.go.jp/publication/j/shiryou/no.13/data/kaidai/14.html)。表記は「国経由」に変わったが、被用者分が労働コストで賄われる構造は一貫している。
「公務員は全額所属庁負担」の正体。 第18条第4項は公務員を三つに分ける。国家公務員分は各省各庁(=国税)、地方公務員分は都道府県・市町村(=地方財政。財政力の弱い団体には地方交付税=国税の移転が回る)。つまり全部、税金である。「所属庁負担」とは税金の回り道の呼び名にすぎず、公務員固有の財源は存在しない。しかも独立行政法人・国立大学法人の職員は「みなし公務員」でも児童手当上は被用者扱いで、拠出金プールから支給される(厚労省・全国児童福祉主管課長会議資料https://www.mhlw.go.jp/topics/0104/tp0419-2/5.html)。「公務員 vs 民間」の線は、財源の実態と一致しない。
拠出金率は55年で7.2倍に
| 年度 | 拠出金率 |
|---|---|
| 1971(創設時) | 0.05% |
| 1973〜1980 | 0.12%(据置き) |
| 1981 | 0.10% |
| 1982〜2002 | 0.09〜0.12%で推移 |
| 2003〜2006 | 0.09% |
| 2007 | 0.13% |
| 2012 | 0.15% |
| 2016 | 0.20% |
| 2018 | 0.29% |
| 2020〜2026年度 | 0.36% |
出典:田中謙一「児童手当拠出金(事業主拠出金)の沿革に着目した子ども・子育て拠出金の法的評価」IPSS Working Paper No.82(2026)https://ipss.repo.nii.ac.jp/records/2000835、日本年金機構(拠出金率)https://www.nenkin.go.jp/oshirase/taisetu/2020/202005/20200514.html、2026年度据置き公表
1970〜90年代は0.1%前後で据え置かれていたものが、少子化対策の本格化期(2007年以降)だけで約2.8倍に増えた。拠出金は労働コストであり、その増加分は賃金の伸びを抑制する。「少子化対策の拡充」の実体は、現役被用者の賃金原資からの静かな負担増だった。
【流用の50年史】拠出金は誰のために使われてきたか
ここからが本題である。拠出金の使途は、一次資料を辿ると、50年かけて「全児童への現金給付」から「企業の利益に適う事業」へと静かに塗り替えられてきた。
| 年 | 出来事 | 誰が得をし、誰が払ったか |
|---|---|---|
| 1978 | 【流用の起点】 児手法29条の2で、積立金の範囲内で「福祉施設」の実施が可能に。初年度は事業所内保育施設への助成。説明は「効果が事業主にも還元される事業に配慮」。背景には、受給者数が初めて減少し剰余が累積する中で、積立金の返還・料率引下げを回避する方策だったという分析(北2002b) | 得:大企業(企業内保育への助成)/払:給付原資だった剰余金=受給者全体 |
| 1982 | 行革による所得制限強化。ただし削られた分は拠出金を財源とする「特例給付」で被用者に支給——「企業の負担が新たに増えたわけではない」(北2002a) | 得:国(公費節減)/払:拠出金プール=被用者の労働コスト |
| 1991 | 福祉施設に「長時間保育サービス事業」「企業委託型保育サービス事業」を追加 | 得:受託する民間事業者(チャイルドビジネス)、都市部の被用者/払:拠出金プール |
| 1994 | 【流用の恒久化】 「児童育成事業」が拠出金の正式使途に。料率算定式に「事業費充当額相当率」を内包(児手法20条1項・21条2項)。子ども未来財団設立・子ども未来基金造成。中央児童福祉審議会答申は「拠出者への還元的な意義を持たせる観点から、必要に応じて民間主体に事業実施を委ねるべき」と明記。正当化の論理は「現在及び将来の労働力の維持・確保」。批判:山田2001「所得保障と発達保障の混在」 | 得:委託民間主体、企業(労働力確保の便益)/払:被用者。かつ21条3項で財源増大に上限が課され、給付拡充の余地が構造的に制約 |
| 1999 | 日経連「事業主負担を主な財源とする現行制度の枠組を前提とした『拡充』には反対」——企業側が拡充にブレーキ | 得:企業(負担抑制)/払:子育て世帯(拡充の先送り) |
| 2007〜20 | 料率0.13%→0.36%へ。「少子化対策の拡充」の実体として労働コストに静かに積み増し | 得:制度(給付原資)/払:事業主=実質被用者の賃金原資 |
| 2024〜26 | こども家庭庁「事業主団体との協議の場」で料率管理(「令和10年度までは積立金残高等を踏まえ現行料率の範囲内」)。2026年3月、事業主団体が「事業主拠出金の抜本的な見直しに向けた意見書」を提出 | 創設から55年、企業側の負担軽減要求は継続中 |
出典:すべて田中謙一・IPSS Working Paper No.82(2026)https://ipss.repo.nii.ac.jp/records/2000835 第5〜10頁および注25・26・47・159・160
剰余金が生まれた時、選択肢は三つあった——(a)事業主に返還する、(b)料率を下げる、(c)給付を元に戻す。実際に取られたのはそのどれでもなく、(d)「企業福祉とチャイルドビジネス」に使途を作って消化することだった(北2002b)。これを「剰余金の企業内循環」と呼ぶ。
| 項目 | 本来の設計(1971年) | 流用後(1978年〜現在) |
|---|---|---|
| 拠出金の目的 | 被用者への児童手当(現金給付)の財源 | 現金給付+福祉施設・児童育成事業 |
| 金の行き先 | 児童を持つ被用者世帯へ直接 | 事業所内保育施設・受託民間事業者・子ども未来財団/基金 |
| 受益の理屈 | 子育て費用の社会的分担 | 「労働力の維持・確保」=事業主の事業遂行上のコスト |
| 剰余金の処理 | 給付か、事業主への返還 | 返還・料率引下げを回避するため事業に消化 |
| 受益者の範囲 | 対象児童全般 | 都市部・大企業の被用者に偏る構造 |
「社会全体で子育てを支える」という言葉の中に、「事業主に還元される事業に配慮する」という1978年の設計思想が現在まで生きている。
2011年の取引——子育て世帯から控除を取り、手当として返す
2011年の「子ども手当」創設時、16歳未満の年少扶養控除(所得税38万円・住民税33万円)が廃止され、その増収が手当の財源に充てられた(参議院調査資料https://www.sangiin.go.jp/japanese/annai/chousa/keizai_prism/backnumber/h23pdf/20119601.pdf)。「給付の拡充」の一部は、子育て世帯自身への増税で賄われた。
支援金——特別会計の数字が暴いた「付け替え」
2026年4月開始の子ども・子育て支援金(支援金率0.23%、労使折半、令和10年度に約1兆円規模)。政府の説明は「歳出改革と賃上げによる社会保険負担軽減効果の範囲内なので実質的な負担は生じない」(こども未来戦略・2023年12月22日閣議決定https://www.cas.go.jp/jp/seisaku/kodomo_mirai/pdf/kakugikettei_20231222.pdf)。
しかし、こども家庭庁の特別会計予算を対比すると、答えは一つである。
| 歳入項目 | 令和7年度当初 | 令和8年度当初 | 増減 |
|---|---|---|---|
| 一般会計繰入(公費・税金) | 約2.61兆円 | 約2.61兆円 | 横ばい |
| 支援特例公債(借金) | 約1.14兆円 | 約0.51兆円 | ▲約6,325億円 |
| 支援納付金(新設) | 0円 | 約6,000億円 | +約6,000億円 |
出典:こども家庭庁「子ども・子育て支援特別会計」令和8年度当初予算https://www.cfa.go.jp/policies/budget/tokubetsukaikei/kodomokosodate-r08、令和7年度当初予算https://www.cfa.go.jp/policies/budget/tokubetsukaikei/kodomokosodate
新たに入った支援金約6,000億円と、減った借金約6,325億円はほぼ一致し、公費は1円も増えていない。 児童手当の拡充は令和6年度に先行実施され、特例公債でつないでいた(大阪経済大学リポジトリの分析https://www.i-repository.net/il/user_contents/02/G0000031Repository/repository/keidaironshu_075_004_197-220.pdf)。支援金はその借金の穴に充填された。厚労省資料「児童手当の全体に支援納付金が充当される」https://www.mhlw.go.jp/content/12401000/001228302.pdf という一文が、その認め方である。
加速化プラン3.6兆円の全体像はこうだ。
| 財源 | 金額 | 実体 |
|---|---|---|
| 既定予算の最大限の活用 | 1.5兆円 | 既存財源の引き回し(新規の金ではない) |
| 歳出改革による公費節減 | 1.1兆円 | 医療・介護の自己負担増・給付削減(患者・高齢者が払う) |
| 支援金制度 | 1.0兆円 | 医療保険料への上乗せ(全世代が払う) |
一般会計からの純粋な追加支出はゼロ。 「次元の異なる少子化対策」は、既存財源の引き回しと、患者・高齢者・現役世代への負担転嫁で組み立てられている。
なお「独身税」という呼び名はミスリードである。支援金は独身者だけでなく、子育て世帯自身、後期高齢者を含む高齢者まで、医療保険加入者全員から徴収される(子ども家庭庁Q&Ahttps://www.cfa.go.jp/policies/kodomokosodateshienkin/faq)。そして独身者も義務教育(国税+地方税。国庫負担は2006年度に2分の1→3分の1へ引下げ済み:義務教育費国庫負担法https://laws.e-gov.go.jp/law/327AC1000000303)や児童手当の公費分を既に負担している。「独身は払っていない」は一次資料に照らして成立しない。 この見せかけの対立軸は、真の配分軸を隠す。
第3部 年金・医療——「自分の子どもが支える」の検証
| 年 | 高齢者1人を支える現役世代 |
|---|---|
| 1950 | 12.1人 |
| 1975 | 7.7人 |
| 2000 | 3.6人 |
| 2025 | 2.0人 |
| 将来推計 | 1.3人 |
出典:厚生労働省(年金の支え手比率)https://www.mhlw.go.jp/topics/bukyoku/nenkin/nenkin/pdf/08.pdf、内閣府・令和7年版高齢社会白書https://www8.cao.go.jp/kourei/whitepaper/w-2025/zenbun/pdf/1s1s_01.pdf
年金は賦課方式——現役の保険料が今の受給者に渡る現物移転であり、この比率はそのまま1人当たり負担である。「自分の子どもが支える」は制度の記述として正しい。 ただし三つの修正が要る。
- 給付削減でも払わされている。 マクロ経済スライド(2004年〜)で給付は自動削減軌道に乗った(厚労省https://www.mhlw.go.jp/stf/nenkin_shikumi_05.html。RIETI資料は「実質年金額の低下を認める」と明記https://www.rieti.go.jp/en/events/05121501/pdf/1-1_koshiro_reference_jp.pdf)。子ども世代は「負担増」と「自分の老後の給付減」の二重で払う
- 国庫負担さえ借金で賄われた。 平成24・25年度、基礎年金国庫負担2分の1の財源として年金特例公債が発行された(財務省資料の注記)。「保険料で支え合う」は建前で、実体は「保険料+税金+借金」の混合財政
- 負担は世代の内部で不均等。 保険料・支援金・消費税はすべて賃金・消費からの徴収であり、資産所得・内部留保からはほぼ取られない
医療も同じ蛇口である。75歳以上の1人当たり医療費は約100万円、財源の8割強が公費と現役世代からの支援金(財務省資料)。
そして財務省自身がこう記している。「1990年度以降は、少子高齢化に伴い社会保障給付費が増大する一方で、それに見合った負担は確保されておらず」。政府は1989年の「1.57ショック」で認識し(内閣府https://www5.cao.go.jp/keizai-shimon/kaigi/special/future/sentaku/s3_1_3.html)、1994年にエンゼルプランを策定し(内閣府https://www5.cao.go.jp/keizai-shimon/kaigi/special/future/sentaku/s2_4.html)、37年間「知っていた」。対策がなかったのではない。本格的財源確保という対策だけが、選別的に回避されてきた。
第4部 払わない側——資産課税の空白と、格差の着地点
資産への課税は、技術的に可能なのに外され続けた
| 項目 | 事実 |
|---|---|
| 相続税 | 最高税率55%は看板。課税された相続は死亡者の9.6%(2022年)、歳入比わずか3.0%(国税庁) |
| 金融所得課税 | 給与は最大55%累進。株式譲渡益・配当は一律約20%の分離課税。財務省自身が「1億円超の層では累進税率より低い税率が適用される」と記述。富裕層の実効税率ピークは約26%(東京財団) |
| ミニマムタックス | 2025年分〜導入。対象は合計所得30億円以上のみ |
出典:国税庁(相続税)https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm、財務省『フィナンシャル・レビュー』(金融所得課税)https://www.mof.go.jp/pri/publication/financial_review/fr_list8/r157/r157_6.pdf、東京財団(富裕層の実効税率)https://www.tkfd.or.jp/research/detail.php?id=4222
9割の相続は無課税、総額は税収の3%。相続税は「取っている感」を演出しつつ資産の世代間移転を黙認する装置である。「財源がない」という言説の選択肢リストには、常に消費税・保険料・自己負担があり、資産課税が載ることはない。
高齢者は一枚岩ではない——格差の着地点
| 施設類型 | 初期費用 | 月額 |
|---|---|---|
| 特別養護老人ホーム(公的) | 0円 | 約8〜15万円(慢性的待機) |
| ケアハウス | 0〜500万円 | 10〜20万円 |
| 有料老人ホーム | 数万〜数千万円 | 5〜30万円超 |
| 養護老人ホーム(措置) | 0円 | 所得応動 |
出典:みんなの介護(施設費用)https://www.minnanokaigo.com/guide/cost/
高額施設の入居資金は、自宅(不動産含み益)の売却・退職金・金融資産——ほぼ課税されずに蓄積・移転されてきた資産である。一方、国民年金のみの高齢者(満額で月約6.8万円)はこの市場に最初から存在しない顧客であり、不足分は補足給付・生活保護(=現役の賃金と消費からの徴収)で埋められる。同じ「高齢者」の内部で、ケアの質は資産で配分される。 「高齢者 vs 現役」の図式はこの軸を隠す。
痛みは最も弱い場所に配分される
生活保護。不正受給は保護費総額の0.29%(2021年、約110億円/約3.8兆円)。捕捉率——受給資格者のうち実際に利用している人——は2〜3割(日本財団ジャーナルhttps://www.nippon-foundation.or.jp/journal/2023/94964/poverty)。微小な不正が反復報道され、スティグマが権利行使を抑止し、支出が抑えられる。スティグマは財政節約の装置として機能している。
結論——設計図
【費用の配分】老い・病い・子育ての費用を「賃金・消費・将来世代」から取る
(消費税・保険料・拠出金・支援金・特例公債)
↓
【使途の塗り替え】集めた金は給付から「企業に還元される事業」へ
(拠出金の福祉施設流用・剰余金の企業内循環・支援金の特例公債充填)
↓
【負担の回避】利潤・資産への課税は選択肢から外し続ける
(法人税50%超→29.74%、金融所得20%固定、相続税課税割合9.6%)
↓
【責任の個人化】「自助」「自己責任」「高齢化のせい」として内面化させる
↓
【分断の演出】独身 vs 子持ち、現役 vs 高齢者、公務員 vs 民間——
真の配分軸(労働 vs 資本)を隠す対立軸を循環させる
↓
【利益の集中】財政の徴収効率と資本の収益性が守られ、
痛みは最も弱い身体に配分される
↺(ループして自己再生産)
「高齢化」は、支出の増大を説明する時(免罪符)と、給付の削減を正当化する時(大義名分)で真逆に使われる。だが「1989年の段階で認識していたのだから、資本への課税を含めて備えるべきだった」という用法だけは、支配的言説の中に存在しない。
あなたの給料明細の新しい行は、偶然ではない。それは半世紀かけて設計され、今日も稼働している配分装置の、一部である。次に「財源がない」「高齢化のせい」「みんなで支え合う」という言葉を見たら、問うてほしい——誰が得をし、誰が払うのか、と。
出典一覧
一次資料(政府・法令・研究機関):
- 児童手当法(e-Gov):https://laws.e-gov.go.jp/law/346AC0000000073
- 田中謙一「児童手当拠出金(事業主拠出金)の沿革に着目した子ども・子育て拠出金の法的評価」IPSS Working Paper No.82(2026):https://ipss.repo.nii.ac.jp/records/2000835
- こども未来戦略(2023年12月22日閣議決定):https://www.cas.go.jp/jp/seisaku/kodomo_mirai/pdf/kakugikettei_20231222.pdf
- こども家庭庁・子ども・子育て支援特別会計(令和8年度当初予算):https://www.cfa.go.jp/policies/budget/tokubetsukaikei/kodomokosodate-r08
- 同(令和7年度当初予算):https://www.cfa.go.jp/policies/budget/tokubetsukaikei/kodomokosodate
- 厚生労働省(支援金制度説明資料):https://www.mhlw.go.jp/content/12401000/001228302.pdf
- 厚生労働省・全国児童福祉主管課長会議資料:https://www.mhlw.go.jp/topics/0104/tp0419-2/5.html
- 厚生労働省(年金の支え手比率):https://www.mhlw.go.jp/topics/bukyoku/nenkin/nenkin/pdf/08.pdf
- 厚生労働省(マクロ経済スライド):https://www.mhlw.go.jp/stf/nenkin_shikumi_05.html
- 子ども家庭庁(支援金Q&A):https://www.cfa.go.jp/policies/kodomokosodateshienkin/faq
- 内閣府・令和7年版高齢社会白書:https://www8.cao.go.jp/kourei/whitepaper/w-2025/zenbun/pdf/1s1s_01.pdf
- 内閣府(少子化対策の経緯/1.57ショック):https://www5.cao.go.jp/keizai-shimon/kaigi/special/future/sentaku/s3_1_3.html
- 内閣府(エンゼルプラン):https://www5.cao.go.jp/keizai-shimon/kaigi/special/future/sentaku/s2_4.html
- 国税庁(相続税):https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm
- 財務省(法人税率の推移):https://www.mof.go.jp/tax_policy/summary/corporation/c01.htm
- 財務省『フィナンシャル・レビュー』(金融所得課税):https://www.mof.go.jp/pri/publication/financial_review/fr_list8/r157/r157_6.pdf
- 財務省「近年の法人税改革の振り返り」(令和6年11月)
- 財務省資料(令和7年度予算・歳入歳出。年金特例公債の注記を含む)
- 義務教育費国庫負担法(e-Gov):https://laws.e-gov.go.jp/law/327AC1000000303
- 会計検査院研究報告(間接税の逆進性):https://www.jbaudit.go.jp/koryu/study/mag/pdf/j41d03.pdf
- 参議院調査資料(年少扶養控除廃止):https://www.sangiin.go.jp/japanese/annai/chousa/keizai_prism/backnumber/h23pdf/20119601.pdf
- 国立社会保障・人口問題研究所「14 児童手当」(創設時制度):https://www.ipss.go.jp/publication/j/shiryou/no.13/data/kaidai/14.html
- 日本年金機構(拠出金率):https://www.nenkin.go.jp/oshirase/taisetu/2020/202005/20200514.html
一般社団法人日本経済団体連合会(経団連)
- 「税制改正に関する提言」(1997年頃)https://www.keidanren.or.jp/japanese/policy/pol156.html
- 令和6年度税制改正提言https://www.keidanren.or.jp/policy/2023/062.html
- 「次期年金制度改正に向けた基本的見解」(2024年9月30日)https://www.keidanren.or.jp/policy/2024/064.html
分析・報道:
- 大阪経済大学リポジトリ(こども未来戦略の財源分析):https://www.i-repository.net/il/user_contents/02/G0000031Repository/repository/keidaironshu_075_004_197-220.pdf
- 東京財団(富裕層の実効税率):https://www.tkfd.or.jp/research/detail.php?id=4222
- RIETI(2004年年金改革):https://www.rieti.go.jp/en/events/05121501/pdf/1-1_koshiro_reference_jp.pdf
- 消費税の実効負担率試算:https://isvd.or.jp/columns/consumption-tax-regressivity-myth
- 日本財団ジャーナル(生活保護):https://www.nippon-foundation.or.jp/journal/2023/94964/poverty
- みんなの介護(施設費用):https://www.minnanokaigo.com/guide/cost/
▼関連記事